SFF leggjast alfarið gegn auknum bankaskatti – skyndilausn sem getur haft langtímaafleiðingar
Samtök fyrirtækja í fjármálaþjónustu (SFF) leggjast alfarið gegn áformum stjórnvalda um aukna skattheimtu á fjármálafyrirtæki, sem er að finna í frumvarpi til laga um breytingu á ýmsum lögum vegna fjárlaga fyrir árið 2027.
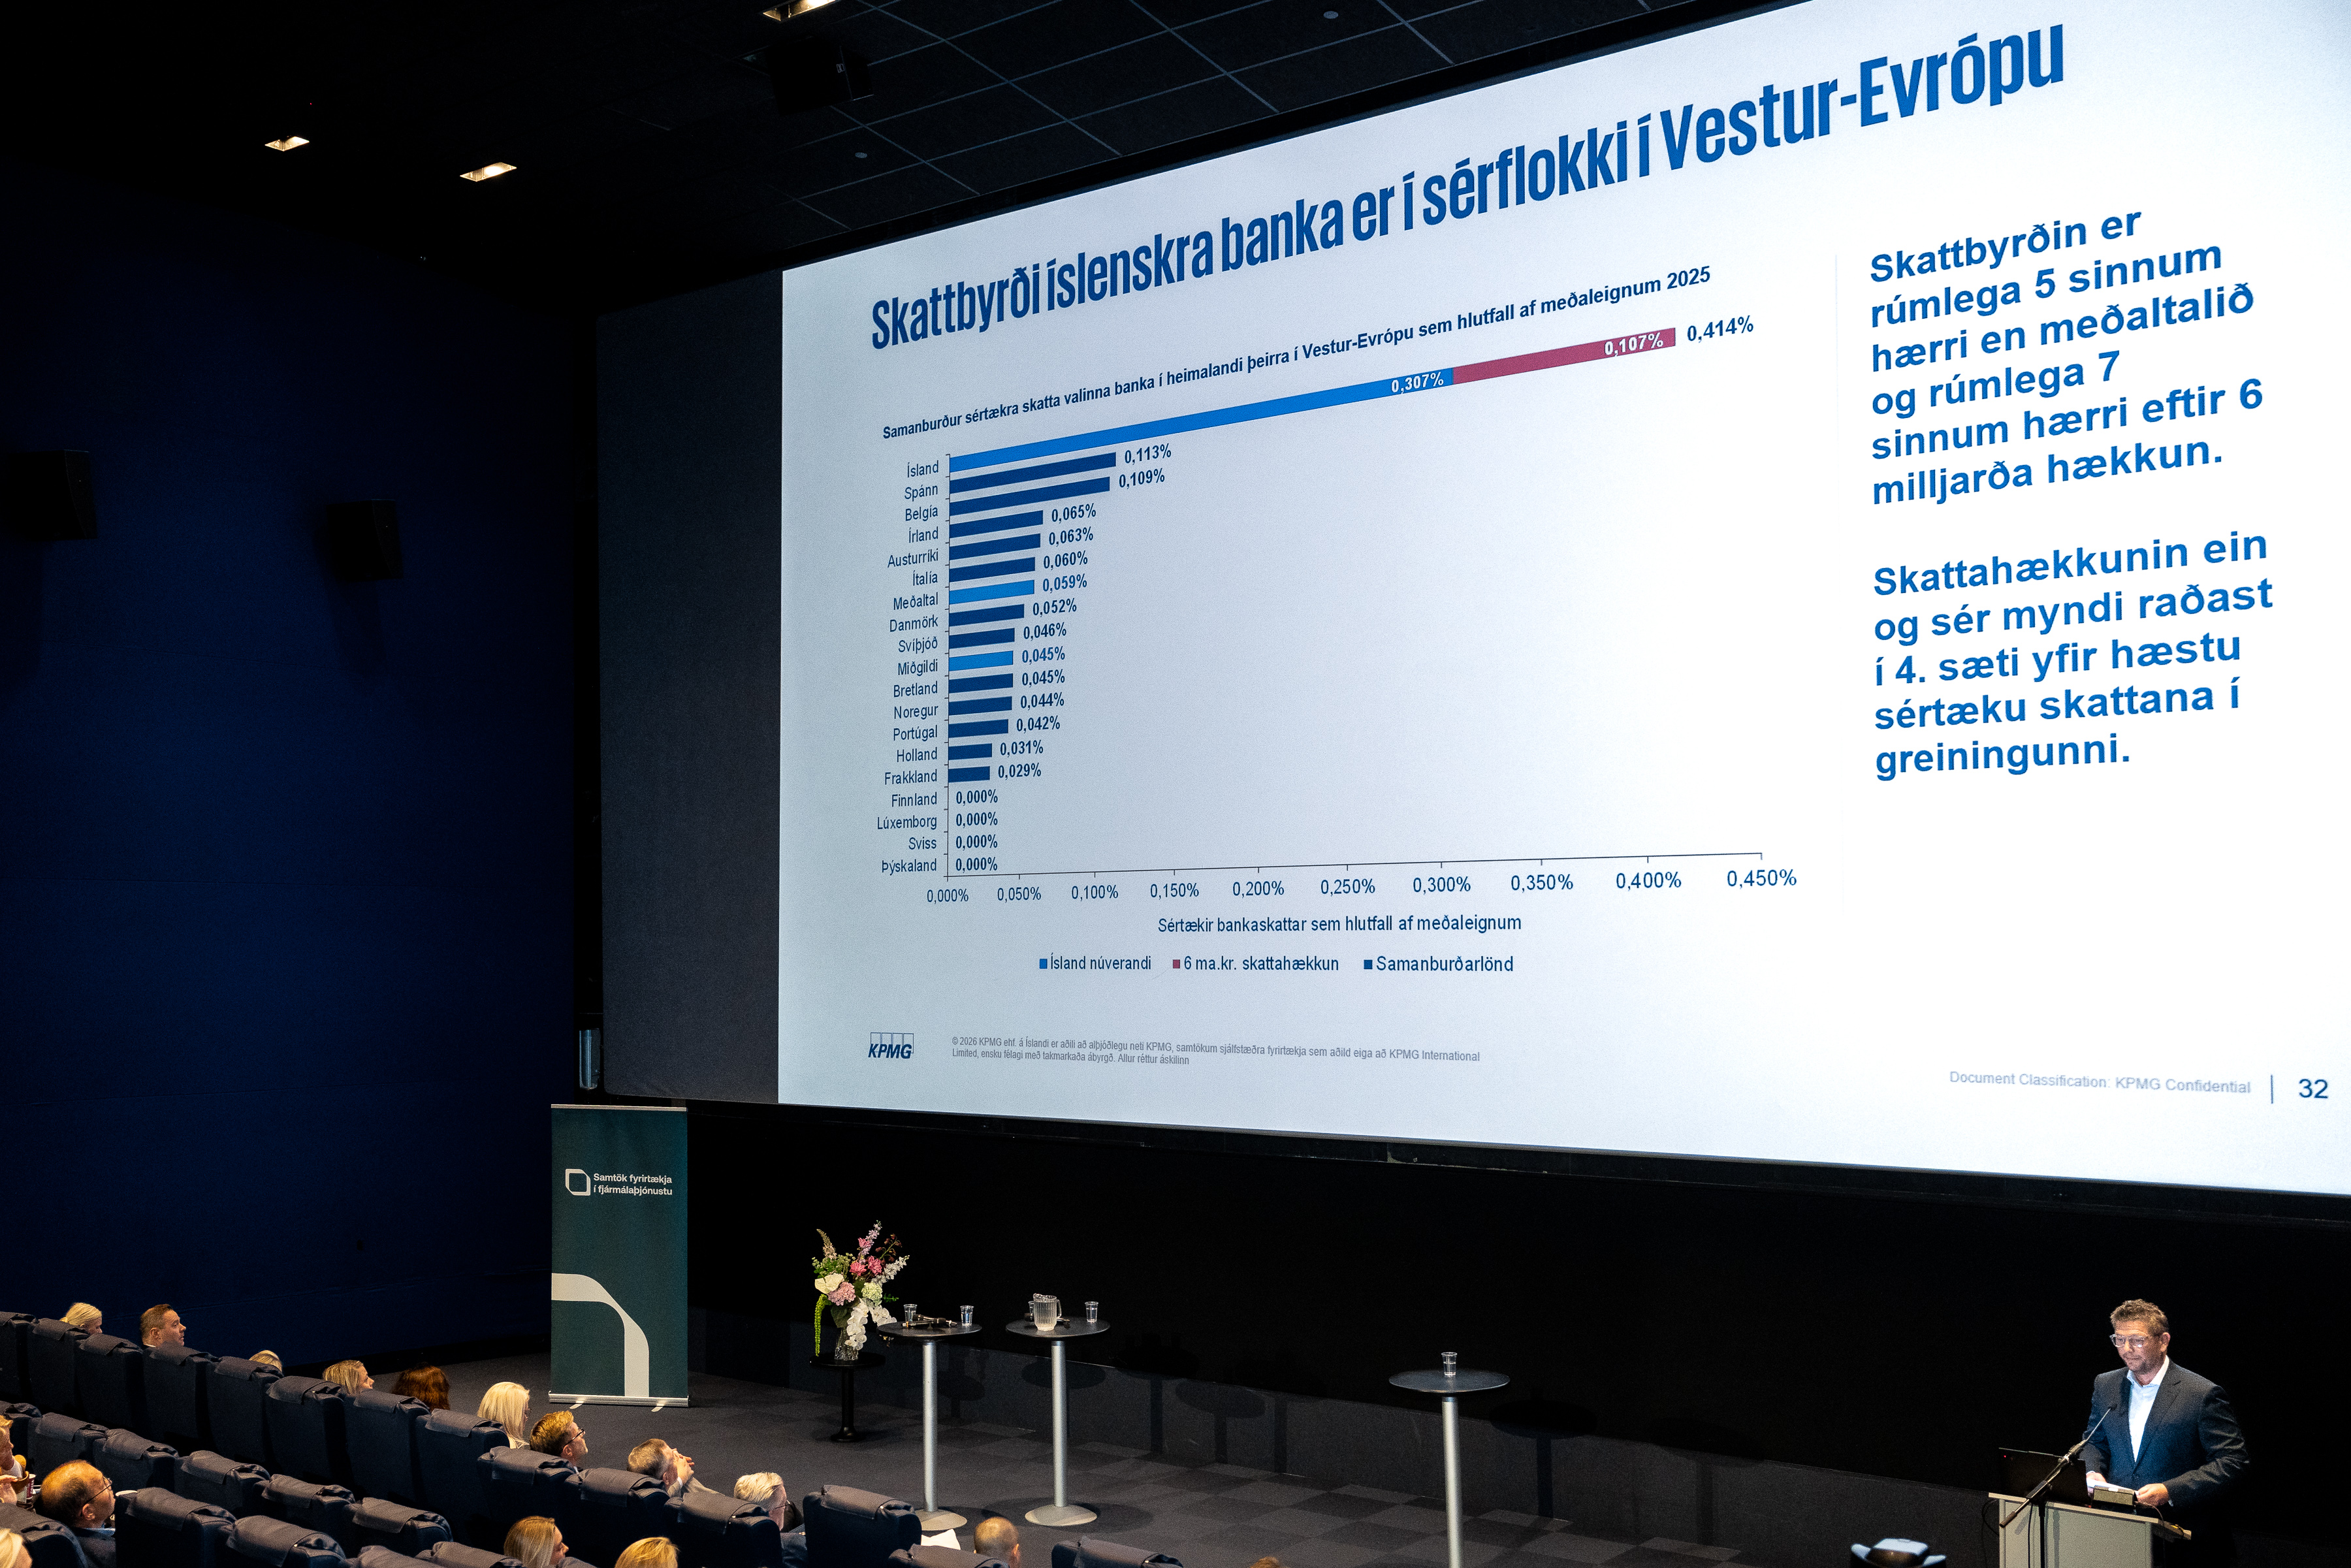
Í umsögn sem SFF sendu efnahags- og viðskipanefnd Alþingis er fjallað um breytingatillöguna sem boðuð er í frumvarpinu. Í henni fellst að gjaldhlutfall sérstaks skatts á fjármálafyrirtæki verði hækkað úr 0,145% í 0,254%, með breytingu á lögum nr. 155/2010 um sérstakan skatt á fjármálafyrirtæki.
Skatturinn sem um ræðir er einn af þremur sértækum sköttum sem íslensk fjármálafyrirtæki greiða umfram almennan tekjuskatt. Hann er ekki frádráttarbær frá almennum tekjuskatti. Þar að auki bætast við hærri bindiskylda og eiginfjárkröfur en gengur og gerist í samanburðarlöndum Íslands.
Skilgreina þarf hvar mörkin liggja
Fyrirætlanir um aukna, ótímabundna skattheimtu, óháð afkomu, komu SFF verulega á óvart. Samtökin telja að nær væri að vinda ofan af þeim álögum sem lagðar eru á fyrirtæki á íslenskum fjármálamarkaði. SFF telja einnig tímabært að því sé svarað hvar mörkin liggja þegar kemur að sífellt þyngri sértækum álögum á íslenskan fjármálamarkað. Samtökin teldu farsælast að stjórnvöld mörkuðu sér skýra stefnu til framtíðar og tilgreindu hvaða afleiðingar þau eru reiðubúin að sætta sig við þegar kemur að breytingum á löggjöf og skattahækkunum.
SFF hafa ítrekað kallað eftir mati á heildaráhrifum skattabreytinganna. Þar dugir ekki aðeins mat á áhrifum á ríkissjóð, heldur þarf alhliða greiningu á áhrifum á hagkerfið allt. Engin gögn um slíkt mat liggja fyrir opinberlega, en stjórnvöld greindu fyrst frá áformunum í mars á þessu ári.
Fjölmörg rök fyrir því að falla frá áformunum
SFF hafa ítrekað mótmælt áformunum og fært margþætt rök fyrir máli sínu í umsögnum, gögnum og samtölum við stjórnvöld. Samtökin hafa m.a. haldið tvær ráðstefnur um málið. Sjá nánar hér og hér.
Í umsögn sinni benda SFF m.a. á eftirfarandi:
• Háir og sértækir skattar á fjármálafyrirtæki eru til þess fallnir að veikja samkeppnisstöðu Íslands og geta því haft áhrif á lífskjör hérlendis til lengri tíma.
• Mat á áhrifum breytingarinnar á hagkerfið, atvinnulífið og almenning liggur ekki fyrir. Því renna stjórnvöld blint í sjóinn hvað alla meginþætti málsins varðar.
• Íslenskir bankar greiða þrjá sértæka skatta, umfram almennan tekjuskatt. Samanburðarlönd Íslands í Vestur-Evrópu leggja tvo, einn eða engan sértækan skatt á banka.
• Ný eða aukin skattheimta á fjármálafyrirtæki er úr takti við atvinnustefnu stjórnvalda næstu 10 árin sem og markmið stjórnvalda um að laða erlenda fjárfesta að og efla atvinnulífið.
• Tekjur ríkisins af fjármálaþjónustumarkaði eru nú þegar verulegar á hverju ári.
• Afkomutölur benda ekki til hvalreka í rekstri bankanna sé notast við viðmið Alþjóðagjaldeyrissjóðsins. Arðsemi eigin fjár viðskiptabankanna var lægri en hjá 8 af 10 stærstu atvinnugreinum landsins og lægri en hjá bönkum á hinum. Norðurlöndunum.
• Þrátt fyrir það er viðvarandi hvalrekaskattur á íslenska banka í formi 6% viðbótartekjuskatts ofan á hefðbundinn tekjuskatt.
• Alþjóðagjaldeyrissjóðurinn, Seðlabanki Evrópu, Seðlabanki Íslands og fleiri aðilar hafa undanfarið varað ítrekað við auknum álögum í formi skattlagningar á fjármálafyrirtæki.
• Óvíst er hversu miklu skattahækkunin skilar ríkissjóði þegar uppi er staðið. Meta þarf heildaráhrif hennar, meðal annars á arðgreiðslur og verðmæti eignarhluta ríkisins, fjárfestingu, hagvöxt og aðrar skatttekjur ríkissjóðs.
• SFF benda á að verði ekki fallið frá skattahækkuninni ætti hún að vera tímabundin og bundin skýru sólarlagsákvæði. Tímabundin hækkun getur dregið úr óvissu og líkum á varanlegum neikvæðum áhrifum. Tímabundin þörf fyrir aðhald í ríkisfjármálum réttlætir ekki sjálfkrafa ótímabundna hækkun sérstaks skatts á eina atvinnugrein.